
Досягнення фінансової незалежності (FIRE) може мати різні шляхи, і не всі вони потребують десятиліть накопичення. Один з успішних прикладів — це молодий чоловік, який досяг FIRE у 25 років, застосувавши “швидку версію” цієї стратегії, що акцентує увагу на грошовому потоці, а не на традиційному накопиченні значного інвестиційного портфеля.
Традиційний шлях FIRE: метод “гнізда”
Традиційний підхід до FIRE, який часто називають методом “гнізда” (nest egg method), базується на створенні великого інвестиційного портфеля. Основна ідея полягає в тому, щоб накопичити суму, яка дозволить щорічно вилучати певну частину, зазвичай близько 4%, для покриття витрат на життя, враховуючи інфляцію. Наприклад, для річних витрат у 40 000 доларів США необхідно мати інвестованими близько 1 мільйона доларів США.
Цей шлях приваблює своєю чіткістю: достатньо визначити бажаний річний бюджет, помножити його на 25, щоб отримати цільову суму для портфеля, і стратегічно інвестувати, наприклад, у низьковитратні індексні фонди, розраховуючи на ефект складного відсотка. Однак, досягнення такої мети може зайняти роки або навіть десятиліття, вимагаючи значної економії, обмеження витрат та відкладання задоволень.
“Швидка версія” FIRE: фокус на грошовому потоці
Альтернативний шлях, який називають “швидкою версією” FIRE, зосереджується не на розмірі інвестиційного “гнізда”, а на створенні стабільного грошового потоку. Мета полягає в тому, щоб генерувати достатній дохід від активів, який покриватиме поточні витрати. Такий дохід може надходити від різних джерел, зокрема:
- Нерухомість, що здається в оренду
- Власний бізнес
- Цифрові продукти
- Інші активи, що генерують пасивний дохід
Цей підхід може прискорити процес досягнення фінансової незалежності, оскільки для покриття річних витрат у 40 000 доларів (приблизно 3 500 доларів на місяць) не обов’язково мати 1 мільйон доларів. Достатньо налагодити переважно пасивний грошовий потік у розмірі 3 500 доларів на місяць.
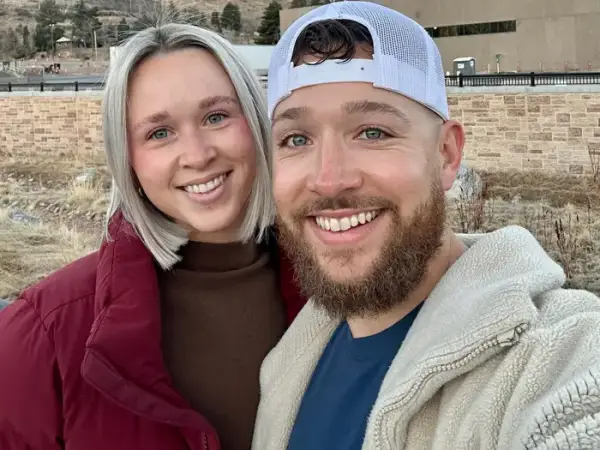
Коді Берман з дружиною Лорен проживають у штаті Массачусетс. Коді Берман
Прикладом такого підходу є інвестиції в нерухомість. За короткий проміжок часу, вклавши приблизно 200 000 доларів США у вигляді перших внесків за 11 одиниць житлової нерухомості, вдалося генерувати достатній грошовий потік для покриття значної частини витрат на життя. Це стало можливим завдяки використанню левериджу (кредитного плеча), який дозволяє збільшити потенційну прибутковість за рахунок залучення позикових коштів.
Важливо пам’ятати, що леверидж є палицею з двома кінцями: надмірне боргове навантаження може призвести до значних ризиків у разі спаду ринку. Однак, при розумному використанні, він може суттєво скоротити шлях до FIRE. На противагу традиційним шляхам, що тривають 7-8 років, деякі інвестори в нерухомість досягають фінансової незалежності приблизно за два роки.
Сам Коді Берман досяг фінансової незалежності до свого 26-річчя, маючи приблизно 500 000 доларів США в інвестиційному портфелі, 13 одиниць нерухомості, що приносили близько 3 700 доларів США щомісячного доходу, та успішний бізнес цифрових продуктів, який генерував понад 10 000 доларів США пасивного доходу на місяць. Нерухомість забезпечила йому стабільний щомісячний приплив коштів, на відміну від портфеля цінних паперів, де реалізація прибутку відбувається не так регулярно.
Джерело новини: www.businessinsider.com