
Управління контролера грошового обігу (OCC) опублікувало остаточне правило щодо регулювання стейблкоїнів, яке набуває чинності 18 січня. Це правило, що базується на Законі GENIUS, визначає рамки для банків та інших регульованих OCC установ, які зберігають, випускають та обробляють транзакції зі стейблкоїнами. Воно забороняє прямі виплати доходу (yield) клієнтам від емітентів стейблкоїнів, однак OCC залишає за собою право оцінювати подібні схеми з третіми сторонами на індивідуальній основі.
Регулювання виплат доходу від стейблкоїнів
Початкові версії законопроєкту Clarity Act викликали інтенсивні переговори щодо заборони криптофірмам надавати винагороди за баланси стейблкоїнів, які є “економічно чи функціонально еквівалентними” банківським депозитам, що приносять відсотки. Банківські асоціації висловлювали побоювання, що якщо емітентам стейблкоїнів дозволять використовувати домовленості з третіми сторонами для обходу заборони, це може призвести до відтоку коштів з банківської системи.
Остаточне правило OCC встановлює заборону на прямі виплати доходу емітентами стейблкоїнів. Однак, регулятор наголошує, що буде розглядати схеми виплат доходу або винагород через треті сторони індивідуально, залежно від фактичних обставин. “Залежно від фактів та обставин, виплата власникам платіжних стейблкоїнів через посередника може бути здійснена виключно у зв’язку зі зберіганням, використанням або утриманням платіжного стейблкоїну, або може бути здійснена, принаймні частково, з інших причин”, – зазначено в правилі.
Регулятор також згадав про платежі, пов’язані з транзакціями, зазначивши, що такі перекази, “які не становлять відсотки чи дохід, або які не здійснюються виключно у зв’язку зі зберіганням, використанням або утриманням платіжного стейблкоїну, не будуть заборонені”.
Поза рамками поточного регулювання
Важливо зазначити, що правило не охоплює параметри, пов’язані з Банківським законом про таємницю (Bank Secrecy Act), протидією відмиванню коштів та санкціями Управління з контролю за іноземними активами (OFAC). Ці питання будуть вирішуватися в рамках окремого нормативного процесу, що здійснюється у координації з Міністерством фінансів.
OCC також повідомило, що пізніше оголосить про початок прийому та обробки заявок та запитів на відмову від певних положень. “Враховуючи початковий етап розвитку галузі, OCC буде уважно стежити за її еволюцією та структурою, а також коригувати наглядовий та регуляторний механізм для емітентів платіжних стейблкоїнів у необхідному обсязі”, – йдеться в пресрелізі.
Реакція та оцінки
Міністр фінансів Скотт Бессент назвав це правило “вирішальним моментом в американських фінансах”, провівши паралель з Національним валютним актом 1863 року, який встановив національну систему банківської валюти. “Так само, як Національний валютний акт президента Авраама Лінкольна 1863 року створив національну основу для банківської валюти, Закон GENIUS створює федеральну основу для платіжних стейблкоїнів у цифрову епоху”, – заявив Бессент.
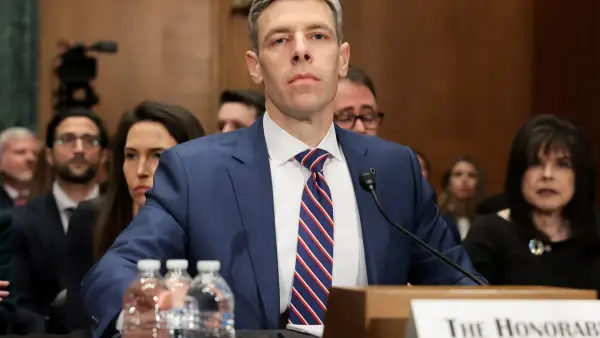
Контролер грошового обігу Джонатан Ґулд підкреслив, що його відомство “забезпечує чітку, практичну основу для інновацій у сфері платіжних стейблкоїнів, з надійними стандартами резервного забезпечення, погашення та управління ризиками”. Він додав, що OCC використовує свій багаторічний досвід нагляду для підтримки відповідального зростання та інновацій у цій новій галузі.
Незалежна асоціація громадських банкірів (Independent Community Bankers of America) висловила свою позицію, заявивши, що “залишається зосередженою на забезпеченні того, щоб політика OCC захищала від ризиків, які платіжні стейблкоїни становлять для кредитування громадських банків, місцевих спільнот та фінансової стабільності, без належних регуляторних запобіжників та надійної реалізації наміру Конгресу заборонити виплату доходу або відсотків власникам платіжних стейблкоїнів”.
Асоціація посилалася на аналіз, який показав, що впровадження платіжних стейблкоїнів може призвести до скорочення кредитування громадських банків щонайменше на 850 мільярдів доларів у найближчі роки. ICBA закликала OCC мінімізувати негативний вплив стейблкоїнів на кредитування місцевих громад, встановити надійні механізми захисту прав споживачів та безпеки та стабільності, а також запровадити відповідні операційні обмеження для дозволених емітентів платіжних стейблкоїнів.
Джерело новини: www.bankingdive.com