
Голова JPMorgan Chase Джеймі Даймон застеріг клієнтів щодо потенційних ризиків, пов’язаних із наданням штучному інтелекту (ШІ) доступу до їхніх банківських рахунків. Ці коментарі прозвучали на тлі поновлених побоювань щодо відтоку депозитів, спричиненого ШІ, особливо після запуску асистента Muse від Meta.
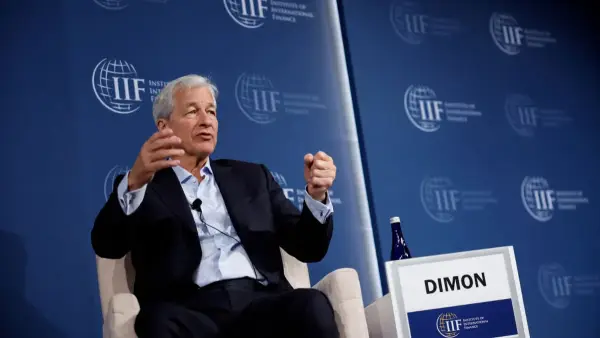
Джеймі Даймон, голова найбільшого банку США, заявив під час телефонної конференції щодо результатів третього кварталу, що клієнти, які використовують агенти ШІ, повинні усвідомлювати пов’язані з цим ризики. “Ви повинні переконатися, що клієнти не постраждають від цього, і це викликає занепокоєння”, — зазначив він. “Ви не хочете, щоб з’явилися неконтрольовані агенти, яких можуть бути тисячі”.
Ризики передачі відповідальності та захист клієнтів
Даймон підкреслив, що будь-хто, хто користується послугами ШІ-агентів, повинен розуміти пов’язані з цим ризики, зокрема, можливість “передачі відповідальності”. “Якщо дані будуть використані неправомірно, вони повинні розуміти, що це відбувається”, — наголосив він. Банк зобов’язаний захищати своїх клієнтів, тому розробляються відповідні інструменти. Водночас, поки що не буде дозволено використання будь-яких зовнішніх агентів у компанії через високі ризики для клієнтів і самого JPMorgan.
Потенціал для дезінтермедіації та інструменти JPMorgan
Консалтингова фірма McKinsey раніше попереджала, що роздрібні банки можуть зіткнутися з дезінтермедіацією своїх відносин із клієнтами, якщо ШІ-агенти, що діють від імені споживачів, будуть переміщувати кошти в пошуках кращих ставок. У відповідь на це JPMorgan розробляє власний інструмент Smart Cash, який використовує ШІ для переміщення коштів між рахунками клієнтів з метою максимізації дохідності та оптимізації грошових потоків. Цей інструмент наразі перебуває на стадії пілотного проєкту.
Стратегічне значення ШІ та регуляторні аспекти
“Стратегічне питання полягає не в тому, чи виведе ШІ депозити з поточних рахунків, а в тому, хто володіє агентом, гаманцем і, зрештою, відносинами з клієнтом”, — зазначив аналітик Bank of America Securities Ебрагім Пунавала. Даймон також закликав регуляторів врахувати потенційний вплив агентного ШІ на депозити та управління ризиками ліквідності. “Це новий світ, і з усіма цими ботами та агентами, чи може хтось постраждати і спричинити проблему? Можливо. Якби я був регулятором, я б намагався підготуватися до цього”, — сказав він.
Витрати на ШІ та очікувані вигоди
Банківські топ-менеджери також обговорювали витрати, пов’язані з ШІ. Минулого року Даймон зазначав, що щорічні заощадження JPMorgan від використання ШІ становили близько 2 мільярдів доларів, що приблизно дорівнює щорічним витратам на цю технологію. Фінансовий директор Джеремі Барнум уточнив, що щорічні витрати банку на ШІ зараз наближаються до 700 мільйонів доларів, однак ця цифра є дещо застарілою. Він також зазначив, що загальні витрати, враховуючи час, який витрачається на обговорення та впровадження ШІ, можуть бути вищими, оскільки технологія глибоко інтегрована в усі процеси установи і є пріоритетом.
Барнум висловив небажання кількісно оцінювати вигоди від ШІ, оскільки попередні оцінки включали більш традиційні застосування машинного навчання. Фокус зараз зміщується на вплив генеративного та агентного ШІ на продуктивність, витрати та доходи. “Дуже важливо не витрачати багато енергії на кількісну оцінку, тому що це марнує час співробітників, які повинні займатися виконанням завдань”, — сказав він.
Наразі вигоди від ШІ ще не відображаються в квартальних звітах JPMorgan. “Незважаючи на всю важливість, драматичність та захопливість цієї теми, для впровадження видимих змін в установі такого масштабу потрібен час”, — зазначив Барнум.
Фінансові показники та стратегія управління витратами
Загальні квартальні витрати банку зросли на 12% порівняно з минулим роком, досягнувши 27,3 мільярда доларів. Це зростання зумовлене збільшенням витрат на оплату праці та зростанням чисельності персоналу, вищими витратами на брокерські послуги та комісіями за дистрибуцію, а також збільшенням витрат на маркетинг і технології.
JPMorgan очікує, що витрати в четвертому кварталі становитимуть близько 27,5 мільярда доларів. Барнум зазначив, що спостерігаються початкові вигоди в технологічному підрозділі, що підтримує фінансовий департамент, де експерименти демонструють перспективні покращення продуктивності.
Щодо управління витратами, банк зосереджується на “мінімізації прив’язки до постачальників та максимізації опційності”. Незалежність від конкретних моделей та можливість використання як власних, так і загальнодоступних моделей, спрямовані на “отримання найкращого з доступного за найкращою ціною”.
Даймон також згадав про розробку інструментів для керування маршрутизацією моделей, які направляють запити до найшвидших та найдешевших моделей, щоб контролювати витрати на токени. “Вам не потрібні найдорожчі рішення для кожного вашого запиту, і часто люди просто використовують те, що їм зручно”, — підсумував він.
Оригінал статті: www.bankingdive.com