
Незалежна асоціація банків-громадян (ICBA) подала судовий позов проти Управління контролера грошового обігу (OCC), стверджуючи, що регулятор перевищив свої повноваження, надаючи статутні дозволи криптографічним компаніям. Ця судова справа піднімає фундаментальні питання щодо регулювання цифрових активів та ролі традиційних банківських установ у новій фінансовій екосистемі.
Виклик повноважень OCC
ICBA подала позов до Федерального суду округу Колумбія, стверджуючи, що OCC “значно перевищило” свої законні повноваження, схвалюючи останні дозволи на банківські трастові ліцензії. Асоціація вважає, що поточний підхід OCC створює ризики для фінансової системи та споживачів. Суть позову полягає в тому, що таке розширення повноважень створює “величезну прогалину в фінансовому регулюванні”. ICBA вимагає визнати неправомірними як правило OCC, так і інтерпретаційний лист, на яких ґрунтуються схвалення трастових ліцензій, а також скасувати ліцензію для криптовалютної компанії Protego Holdings Corp.
Розширення трастових ліцензій та їх наслідки
Під час другого терміну адміністрації Дональда Трампа OCC схвалило або умовно схвалило 21 національну трастову банківську ліцензію, 13 з яких призначені для криптокомпаній. Національний трастовий банківський статус дозволяє цим компаніям випереджати багато вимог державного законодавства та уникати федеральних вимог, що застосовуються до депозитних установ. ICBA стверджує, що це дозволяє суб’єктам, які займаються високоризиковими операціями з криптовалютами та цифровими активами, входити в банківську систему під менш суворо регульованими національними ліцензіями, а не під більш жорстко регульованими традиційними банківськими ліцензіями. Це ставить спільнотні банки в “серйозно невигідне конкурентне становище”.
Фінансове навантаження на спільнотні банки
ICBA наводить приклад двох невеликих спільнотних банків з активами менше 2,5 мільярдів доларів, кожен з яких витрачає близько 1,5 мільйона доларів щорічно на регуляторні вимоги. Ці витрати включають внески до Федеральної корпорації зі страхування депозитів (FDIC) та дотримання вимог Закону про реінвестування спільнот (Community Reinvestment Act), які не вимагаються від трастових банків. Ці спільнотні банки вже втратили сотні тисяч доларів бізнесу цього року через криптокомпанії, яким OCC умовно схвалило національні трастові банківські ліцензії.
Позиція ICBA та регуляторні виклики
Президент і генеральний директор ICBA Ребека Ромеро Рейні зазначила, що трастові ліцензії посилюють занепокоєння щодо відтоку депозитів. Вона наголосила, що Конгрес не створював національні трастові ліцензії “як задні двері до банківської системи”. ICBA вимагає, щоб суд повернув OCC до його законних меж, і будь-яка фірма, яка не виконує фідуціарні обов’язки, але прагне отримати переваги федеральної банківської ліцензії, повинна відповідати тим самим стандартам, що й спільнотні банки.
Зв’язок з криптоіндустрією
Позов стверджує, що OCC стає “драматично більш поблажливою” у регулюванні криптокомпаній, що відповідає обіцянці зробити США “криптостолицею” світу. Асоціація зазначає, що OCC діяло найшвидше серед усіх регуляторів, скасувавши керівництво епохи Байдена менш ніж за два місяці другого терміну Трампа. Позов особливо спрямований на правило OCC, прийняте в березні, та інтерпретаційний лист, виданий Комптолером Джонатаном Гулдом у 2021 році, які, на думку ICBA, не мають законної основи для видачі ліцензій крипто-трастовим банкам, які не є депозитними або фідуціарними. Позов також зосереджується на компанії Protego, яка отримала умовне схвалення, незважаючи на “історію серйозних фінансових проблем” та “недостатність капіталу та ліквідної підтримки”.
Реакція галузі
У відповідь на позов, генеральний директор асоціації Crypto Council for Innovation, Джи Хун Кім, назвав дії ICBA “чіткою спробою чинити опір національним трастовим ліцензіям, інноваціям у сфері платежів та конкуренції у фінансових послугах”. Він стверджує, що обмеження банківської діяльності традиційними бізнес-моделями не зупинить попит на фінансові інновації, і що OCC протягом століття адаптувало свої рамки нагляду та ліцензування відповідно до змін у фінансових послугах.
Позиція Комптолера
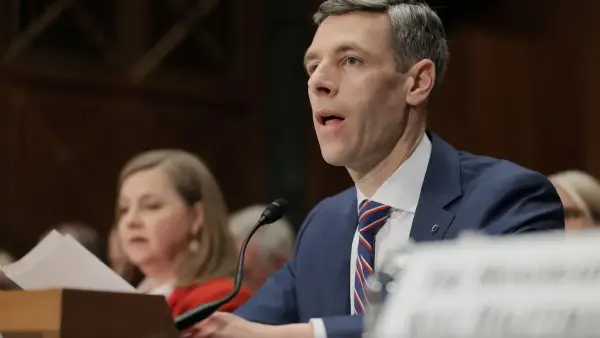
Комптолер Джонатан Гулд захищав схвалення трастових ліцензій OCC, заявляючи, що “у нас більше немає толерантності до нульового ризику”. Він пояснив, що оцінка заявок базується на “розумному шансі на успіх”, як це передбачено законом. Гулд, який раніше працював головним юридичним радником блокчейн-компанії Bitfury, вважає, що криптовалюта “більше не є чимось окремим”, і не розглядає взаємозв’язок між традиційними фінансами та цифровими активами як антагоністичний. Однак ця позиція ставить його в опозицію до банківських галузевих груп, які стурбовані потенційним збільшенням ризиків для споживачів та фінансової системи через менш суворе регулювання компаній, що працюють під трастовими ліцензіями.
Дізнатися більше на: www.bankingdive.com