
Ринок персональних електронних пристроїв для відстеження активності та здоров’я демонструє чітку тенденцію до поляризації. Споживачі все частіше обирають між високотехнологічними спортивними годинниками з широким функціоналом та мінімалістичними трекерами без екрана. Це призводить до зниження загальних обсягів поставок, але водночас свідчить про зростання вибірковості покупців.
Тенденції на ринку носимих пристроїв
Згідно з попередніми даними за другий квартал 2026 року, загальні обсяги поставок наручних носимих пристроїв знизилися на 2% у порівнянні з аналогічним періодом минулого року. Проте, це падіння не відображає повної картини. Ключовою тенденцією є зростаючий розрив між двома основними сегментами ринку:
- Високофункціональні спортивні годинники: пристрої з розширеними можливостями для спортсменів та ентузіастів здорового способу життя.
- Безекранні трекери: мінімалістичні пристрої, що зосереджені на базовому моніторингу показників здоров’я без відволікаючих факторів.
За словами Джейсона Лоу, директора з досліджень Omdia, базові та середньобюджетні смарт-годинники “залишаються позаду”, що вказує на зростаючу диференціацію вибору споживачів: або передові технології та максимальний функціонал, або прості пристрої, що не створюють зайвих відволікань.
Зростання популярності преміальних спортивних годинників
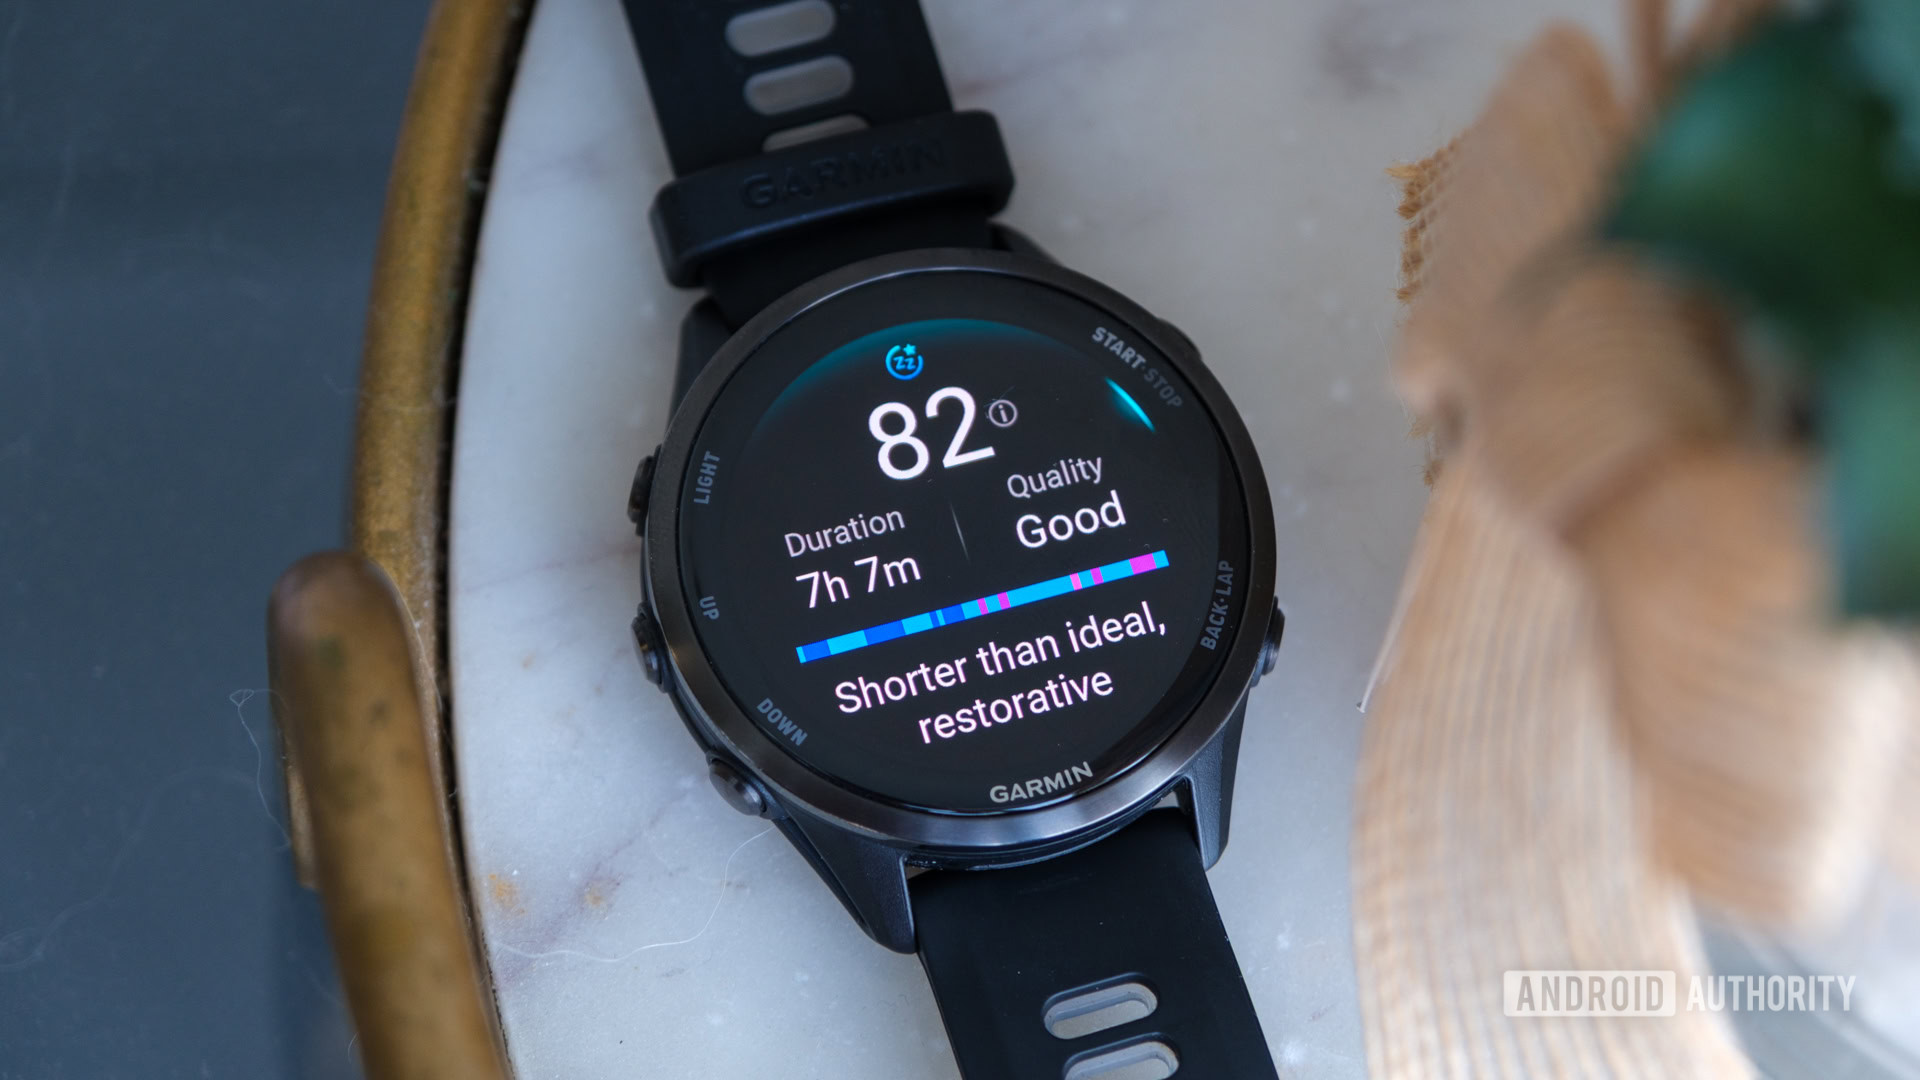
Зростання компанії Garmin у сегменті преміальних, багатофункціональних носимих пристроїв свідчить про готовність споживачів інвестувати більше в пристрої, що надають “точні, передові дані про тренування та перетворюють їх на дієві інсайти”. Дані показують, що частка Garmin на ринку смарт-годинників зросла до 15%, порівняно з 11% минулого року.
Популярність безекранних трекерів
На протилежному боці спектра, безекранні трекери зайняли понад 15% поставок у сегменті базових браслетів за квартал. Це значне досягнення, враховуючи, що загалом цей сегмент зменшився на 9% за рік. Основна привабливість таких пристроїв полягає у відсутності постійних сповіщень, спокуси перевіряти повідомлення та необхідності взаємодіяти з маленьким екраном. Успіх таких пристроїв, популяризованих такими брендами, як WHOOP, доповнюється пропозиціями від Google (Fitbit Air) та Garmin (Cirqa, випущений у липні, тому не вплинув на показники другого кварталу).
Вплив на лідерів ринку
Навіть найбільші гравці ринку відчувають вплив цієї тенденції. Компанії, що займають середній сегмент, або зберегли свої позиції, або втратили частку ринку.
Apple, хоч і залишається лідером загального ринку смарт-годинників, втратила частку з 48% до 46% за рік. Samsung також зазнав двовідсоткового зниження своєї частки на ринку смарт-годинників, опустившись з 17% до 15%, що ставить його на один рівень з Garmin. Аналогічно, частка Samsung на ринку браслетів зменшилася з 9% до 6%, також зрівнявшись із Garmin.
Варто зазначити, що ці показники не враховують продажів Garmin Cirqa, що, ймовірно, ще більше збільшить частку компанії на ринку та зробить наступні квартали особливо цікавими, враховуючи зростаючу вибірковість споживачів щодо функціоналу носимих пристроїв.
Подробиці можна знайти на сайті: www.androidauthority.com