
Віце-голова Федеральної резервної системи з питань нагляду Мішель Боуман окреслила три потенційні зміни до розрахунків стрес-тестування та представила оцінку ефективності роботи ФРС на тлі краху Silicon Valley Bank у 2023 році. Ці виступи надають цінну інформацію для банківської спільноти щодо майбутніх регуляторних змін та висновків із недавніх банківських криз.
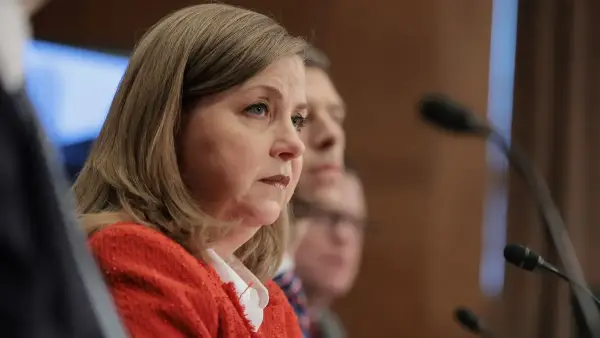
Віце-голова Федеральної резервної системи з питань нагляду Мішель Боуман виступає перед Комітетом Сенату з питань банківської справи 26 лютого 2026 року у Вашингтоні, округ Колумбія. Anna Moneymaker / Staff via Getty Images
Актуалізація стрес-тестування та часові рамки
Мішель Боуман зазначила, що ФРС планує завершити остаточні зміни до своєї рамкової системи стрес-тестування протягом найближчих тижнів. Крім того, очікується, що центральний банк фіналізує зміни щодо вимог до капіталу, що ґрунтуються на ризиках, та додаткових вимог для глобальних системно важливих банків. Варто зазначити, що щодо змін до вимог щодо капіталу, запропонованих у березні, минулого тижня було подано позов проти Боумен та ФРС.
Потенційні вдосконалення методології стрес-тестів
Федеральна резервна система розглядає два основних зауваження, отриманих під час громадського обговорення правил стрес-тестування:
- Заморожування балансу: Пропозиція встановити конкретну дату, на яку баланси банків будуть заморожені перед оприлюдненням щорічних сценаріїв стрес-тестування. Ця дата буде розморожена незабаром після цього.
- Два глобальних ринкових шоки: Рекомендація розробити два сценарії глобального ринкового шоку для стрес-тестів, використовуючи вищий показник збитків для розрахунку буферу капіталу банку під час стресових ситуацій.
Боумен підтвердила, що обидва ці зауваження будуть враховані при підготовці остаточного нормативного акту. Крім того, вона запропонувала запровадити нову модель для оцінки непроцентних доходів (комісій та торгових прибутків від таких видів діяльності, як управління активами, інвестиційний банкінг та маркет-мейкінг) для стрес-тестів 2027 року.
“Уточнюючи ці реформи, ми остаточно закриємо книгу з непрозорої та невиправдано непередбачуваної системи”, – зазначила Боумен.
Поглиблення взаємодії та роль стрес-тестів
Боумен наголосила на важливості двосторонньої комунікації між банками та ФРС. Вона підкреслила, що стрес-тести мають виходити за рамки простого розрахунку вимог до капіталу.
“Стрес-тести ФРС повинні надавати нашим наглядовим органам більше, ніж просто розрахунок єдиної вимоги до капіталу”, – сказала Боумен. “Стрес-тести ФРС також повинні виявляти вразливість установи до різних суттєвих фінансових та нефінансових ризиків до їхнього виникнення. Ця інформація, у свою чергу, допоможе визначити, як найкраще зосередити нашу наглядову увагу на портфелях великих банків”.
Вона провела паралель із крахом Silicon Valley Bank (SVB), зазначивши, що якби подібний аналіз було застосовано, можна було б оцінити вплив різних стресових сценаріїв на портфелі, позиції та капітал SVB. Аналіз показав би, що капітал банку міг би впасти нижче мінімально необхідних рівнів вже в четвертому кварталі 2021 року за сценарію рецесії з зростанням процентних ставок та інвестиційних цінних паперів, оцінених за справедливою вартістю.
Висновки незалежного огляду краху SVB
Незалежний огляд краху SVB у 2023 році виявив кілька ключових моментів:
- Недостатня оперативність реагування: Наглядовий персонал ФРС не вжив своєчасних та рішучих заходів для спонукання або вимагання від SVB зменшити процентний ризик або концентрацію вразливостей.
- Культура уникнення ризиків: Огляд вказав на давню культуру уникнення ризиків у ФРС, де співробітники вважали безпечнішим не вживати жодних дій, ніж ризикувати неправильним рішенням.
- Невизначеність відповідальності: Також було виявлено невизначеність щодо того, хто має повноваження приймати остаточне рішення щодо необхідних коригувальних дій.
Боумен підкреслила, що крах SVB не є провиною однієї установи, але він суттєво підірвав суспільну довіру до ефективності банківського нагляду.
“Цей огляд не призначений для звинувачень. Натомість, він спрямований на вивчення уроків минулого, щоб уникнути їх повторення в майбутньому”, – підсумувала вона.
За матеріалами: www.bankingdive.com