
На тлі посиленої конкуренції на банківському ринку Техасу, керівництво Frost Bank прогнозує певне охолодження ринку. Це пов’язано з тим, що кредитні установи, які пропонують “структурно-легкі” позики, з часом усвідомлять наслідки своїх рішень, особливо якщо ці рішення були прийняті не зовсім виважено.
Виклики кредитної структури
Генеральний директор Frost Bank Філіп Грін під час другого квартального дзвінка аналітиків зазначив, що банк стикається зі зростанням конкуренції в сфері кредитування. Часто, коли Frost Bank програє угоди, це стосується кредитів на комерційну нерухомість, і причиною програшу стає структура позики. Грін охарактеризував цю ситуацію як “схожу на гонку на дно щодо деяких структур”. Він також додав, що спостерігаються дуже агресивні гравці на ринку, які після певних змін умов швидко зникають.
Напередодні, керівництво Prosperity Bank також відзначило, що конкуренція в Техасі, особливо з боку більших банків, ускладнює вигідне зростання обсягів кредитування. Великі національні та регіональні банки, такі як:
- Fifth Third
- Huntington
- Regions
активно працюють у Техасі, що зумовлено зростанням населення та бізнес-активності в штаті.
Грін наголосив, що Frost Bank, маючи активи на $54 мільярди, прагне залишатися конкурентоспроможним за ціною, проте елемент структури позики є надзвичайно важливим. Він попередив, що “неправильне формування структури позики є небезпечним”.
Ризики “структурно-легких” позик
У випадку погіршення економічної ситуації, коли термін дії кредитів добігатиме кінця, банки, які пішли на компроміси в структурі позик, можуть зіткнутися з небажаними проблемами. “Якщо вони виявляться не такими, як ви очікували, ви будете розбиратися з цим через кілька років”, – пояснив Грін.
Як приклад, він навів випадки, коли кредитори не вимагали гарантії за позикою. Це може призвести до значних збитків, якщо позичальник не зможе виконати свої зобов’язання.
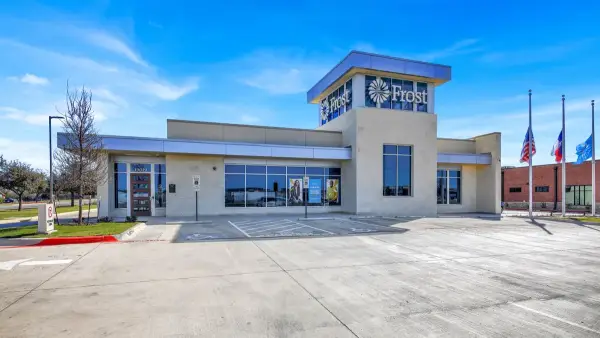
Відділення Frost в місті Кайлі, Техас.
Гнучкість ціноутворення та модель Frost Bank
Грін зазначив, що завдяки низькій вартості залучення коштів, Frost Bank може дозволити собі гнучке ціноутворення. Крім того, банк базує свій підхід до кредитування на відносинах з клієнтами.
“Ми не прагнемо отримати обсяг лише за рахунок низької ціни. Ми дійсно застосовуємо це до відносин, які є дуже міцними, і до перспективних клієнтів, які можуть стати такими ж. Ми намагаємося використовувати це з розсудливістю та для бізнесу, який має для нас сенс”, – підкреслив Грін.
За даними банку, середні обсяги кредитів Frost у другому кварталі зросли приблизно на 7% порівняно з минулим роком та на 3% порівняно з попереднім кварталом, досягнувши $22.6 мільярда.
“Деякі речі – це просто здоровий глузд та ваше відчуття того, що ви повинні отримати за певний бізнес або ризик. Як казав Верховний суд про непристойність: ‘Ти знаєш це, коли бачиш’. І деякі ціни можуть бути досить непристойними”, – додав Грін, натякаючи на необґрунтовано високі ставки, які пропонують конкуренти.
Ситуація з депозитами
На тлі конкурентного середовища за депозити, Frost Bank зафіксував зростання обсягів відсоткових депозитів та збільшення загальної вартості депозитів у другому кварталі. Фінансовий директор Ден Геддес зазначив, що банк спостерігає певну поведінку, спрямовану на пошук вищої дохідності (yield-seeking behavior).
Банк стикається з високою конкуренцією за ставки за сертифікатами депозиту та грошовими ринковими рахунками, деякі з яких пропонуються з “терміновістю”, тобто ставка зникає, якщо не вжити заходів у певний проміжок часу. Frost Bank, за словами Геддеса, не застосовує подібних агресивних методів.
Джерело: www.bankingdive.com