
Впровадження стратегії, що передбачає чітке визначення пріоритетів, принесло помітні покращення фінансових показників для компанії Ally Financial, яка управляє активами на суму 200 мільярдів доларів. Однак, поточне середовище кредитування та процентних ставок може створювати виклики для реалізації амбіцій керівництва.
Стратегічний Вибір: Фокус на Ключових Напрямках
Ally Financial, під керівництвом генерального директора Майкла Роудса, прийняла філософію, яка стверджує: “Стратегія — це вибір, і іноді найкраща стратегія полягає в тому, щоб робити менше, а не більше”. З моменту вступу на посаду у квітні 2024 року, Роудс послідовно впроваджує цю концепцію, звужуючи фокус компанії до трьох основних напрямків бізнесу: споживче банкінг, корпоративне фінансування та фінансові послуги для автодилерів.
Ця стратегія спрямована на підвищення прибутковості, що вже почала проявлятися. Компанія також активно працює над зменшенням збитків від автокредитування, збільшенням чистої процентної маржі та оптимізацією витрат і капіталу.
Незважаючи на високу конкуренцію в усіх трьох сегментах, особливо з боку фінтех-компаній, які прагнуть отримати банківські ліцензії, та великих фінансових установ, що розширюють свою присутність у сфері автофінансування, Роудс переконаний, що ця стратегія дозволить Ally виділитися на ринку.
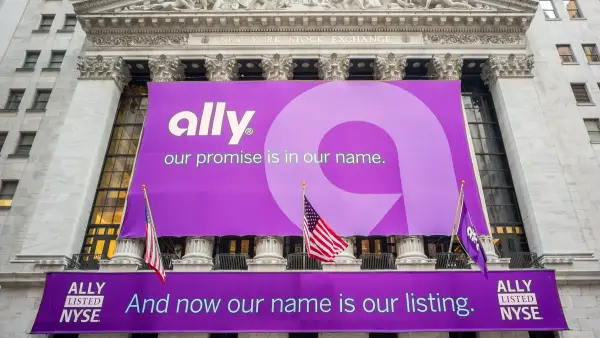
Ally Financial
“Ми робимо ставку на те, що, роблячи менше, але надзвичайно добре виконуючи те, що ми робимо, ми досягнемо успіху,” – зазначив Роудс.
Відмова від Нерентабельних Напрямків
У рамках оптимізації бізнес-процесів, Ally припинила видачу іпотечних кредитів та продала свою програму кредитних карток на початку 2025 року. Роудс пояснює це тим, що іпотечний бізнес є складним для банків через значний відсотковий ризик, який виникає при довгостроковому фінансуванні короткострокових депозитів. Крім того, цей напрямок не був ключовим для формування клієнтських відносин.
Ринок кредитних карток значною мірою консолідований. Бізнес карток Ally обслуговував сегмент майже преміум-клієнтів, тоді як клієнти їхнього цифрового банку, як правило, є високодохідними, але ще не вважаються заможними. Це призводило до невідповідності цільових аудиторій.
“Відбулася невідповідність між сегментами клієнтів. Я хочу більш цілеспрямовано використовувати наші маркетингові ресурси та зосередитися на цьому [високодохідному] сегменті, а бізнес карток не відповідав цим критеріям,” – пояснив Роудс.
Зі звуженим фокусом, Ally прагне “грати на тих ринках, де є обґрунтовані причини для перемоги”.
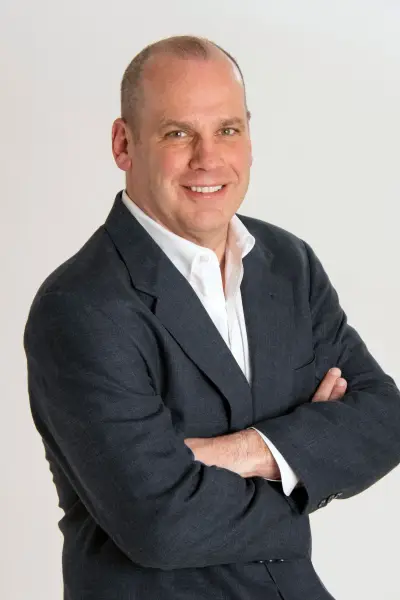
Майкл Роудс. Фото надано Ally Financial.
Синергія в Ключових Напрямках
Особливо очевидною причина для перемоги є в сегменті фінансових послуг для автодилерів, де компанія, яка раніше була відома як GMAC, має понад 100-річну історію та близько 7% ринкової частки. Це робить цей напрямок стратегічно важливим.
У сфері корпоративного фінансування, де Ally має менше 1% ринкової частки, компанія може досягти значного зростання. Завдяки досвідченій команді керівництва, яка побудувала довгострокові відносини, високу віддачу на капітал та низький рівень збитків, цей бізнес має великий потенціал.
За даними Федеральної корпорації зі страхування депозитів (FDIC) на червень 2026 року, обсяг депозитів Ally Bank становив 156,6 мільярда доларів, що відповідає приблизно 0,82% загального ринку депозитів, застрахованих FDIC. Цей показник дещо знизився порівняно з попередніми роками: 0,84% у 2025 році, 0,89% у 2024 році та 0,92% у 2023 році.
Станом на другий квартал 2026 року, роздрібний банк Ally мав близько 144 мільярдів доларів депозитів та 3,6 мільйона клієнтів. Побудова сильного бренду споживчого банкінгу є ключовим фактором успіху в цьому сегменті. Етос компанії “робити правильно” резонує з молодшими клієнтами, як зазначила Ліндсі Сакнофф, президентка Ally зі споживчого банкінгу. Для подальшого залучення клієнтів поколінь Z та міленіалів, Ally запустила маркетингову кампанію, яка акцентує на цифровій ідентичності компанії та критикує фокус великих банків на фізичних відділеннях.
“Кількість клієнтів, які відкриті до виключно цифрових банківських відносин, продовжує зростати,” – підкреслив Роудс. “Ми є потужним гравцем на ринку, що розширюється, і наша актуальність зростає.”
Споживче банкінг, фінансові послуги для дилерів та корпоративне фінансування – це ринки, що пропонують привабливу прибутковість, “де гра ще не завершена”, – додав Роудс.
Фінансові Результати та Перспективи
Результати свідчать про покращення прибутку внаслідок реалізації стратегії. Чистий прибуток Ally за весь 2025 рік зріс приблизно на 28% порівняно з 2024 роком, з 668 мільйонів доларів до 852 мільйонів доларів. У другому кварталі 2026 року прибуток компанії склав 367 мільйонів доларів, що на 13% більше порівняно з попереднім роком і на 26% більше порівняно з попереднім кварталом.
Кількість клієнтів споживчого банкінгу Ally зросла на 7% за останній рік. Обсяги видачі автокредитів збільшилися на 10% цього року, після такого ж показника зростання минулого року. Обсяги кредитування в корпоративному фінансуванні зросли приблизно на 40% з початку 2025 року.
З трьох бізнес-підрозділів, корпоративне фінансування, з обсягом кредитів, що утримуються для інвестування, близько 13,7 мільярда доларів станом на другий квартал, демонструє найшвидше зростання. Це також більший ринок, ніж сегмент фінансових послуг для дилерів.
Підрозділ корпоративного фінансування надає кошти компаніям, що фінансуються через спонсорів та фонди приватного капіталу. Коли спонсори досягають успіху, вони залучають більше капіталу і, відповідно, потребують більше боргового фінансування, “і ми змогли бути там”, – зазначив Роудс.
Виклики та Адаптація
Незважаючи на успішне стратегічне перепозиціонування, економічні тенденції та ознаки стресу серед споживачів створюють певні перешкоди, на що вказують аналітики. Підвищення процентних ставок Федеральним резервом створює тиск на вартість депозитів для Ally, яка відома своїми високодохідними ощадними рахунками та депозитними сертифікатами. У другому кварталі 2026 року середня дохідність портфеля роздрібних депозитів Ally становила 3,12%.
“Інвестори висловлюють занепокоєння щодо зростання ставок за депозитними сертифікатами, що ускладнює залучення депозитів, та можливої конкуренції за цінами в автофінансуванні через прагнення великих конкурентів до зростання,” – написав у своєму звіті від 10 вересня аналітик Truist Securities Брайан Форан.
Аналітики уважно стежать за тим, чи зможе Ally успішно адаптуватися до поточного кредитного та процентного середовища та наблизитися до цільового показника прибутковості на матеріальний звичайний власний капітал (ROTCE) на рівні середини тінейджерів. У другому кварталі 2026 року основний показник ROTCE банку становив 11,8%.
Роудс визнає, що підвищення ставки ФРС призведе до збільшення витрат банку. “Зворотний бік полягає в тому, що… нові кредити стануть дорожчими,” і це питання маржі, – зауважив він.
Капітал, отриманий від продажу бізнесу кредитних карток, який мав 2,3 мільярда доларів у вигляді кредитної заборгованості, був спрямований на зниження процентного ризику банку. “Ми впораємося з цим цілком добре,” – запевнив він.
Головним пріоритетом Роудса на 2027 рік є “продовжувати демонструвати успіх і доводити, що ми можемо перемагати, використовуючи нашу сфокусовану бізнес-модель.”
Дізнатися більше на: www.bankingdive.com